

Một công nhân ngã giàn giáo, một tai nạn điện giật trên công trường — với doanh nghiệp xây dựng, đây không chỉ là rủi ro nhân sự mà còn là rủi ro pháp lý nếu chưa mua đúng loại bảo hiểm bắt buộc. Nhiều chủ doanh nghiệp nhầm lẫn giữa bảo hiểm tai nạn lao động qua BHXH và bảo hiểm bắt buộc riêng cho người lao động thi công công trường theo pháp luật xây dựng — hai nghĩa vụ hoàn toàn khác nhau. Bài viết tổng hợp rõ doanh nghiệp cần mua gì, ai chịu trách nhiệm và mức bảo vệ ra sao.
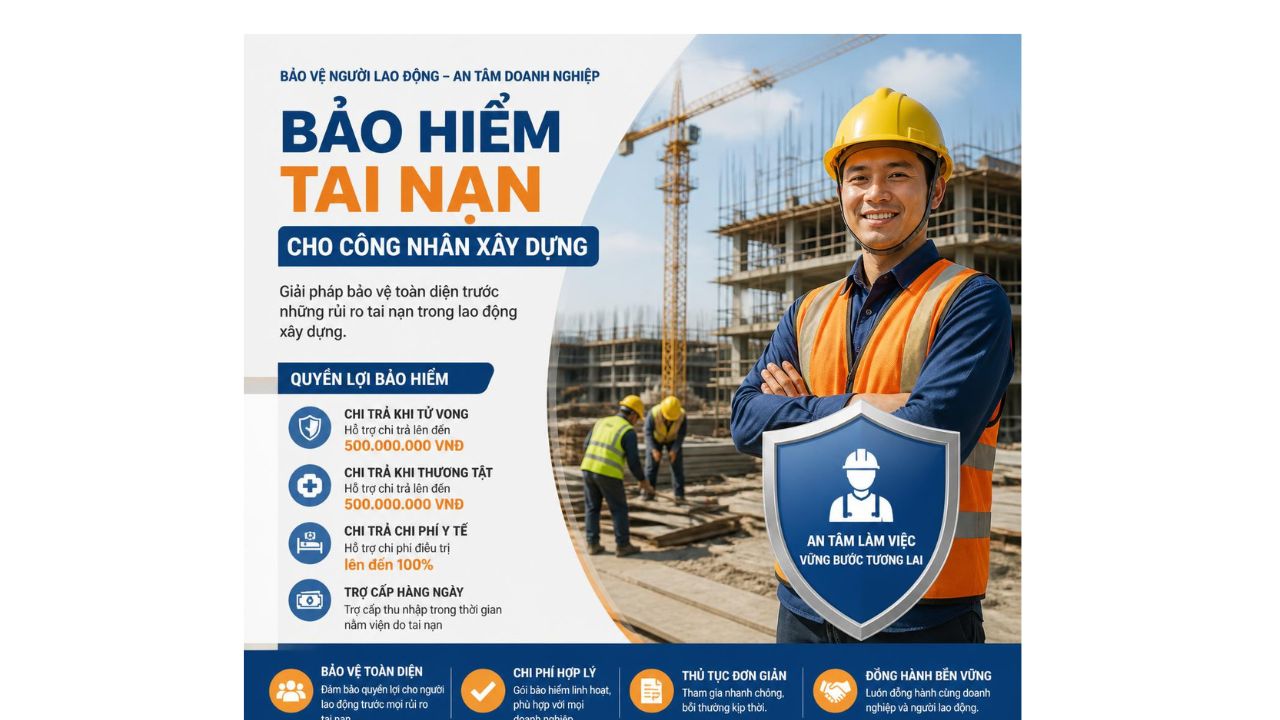
Box tóm tắt nhanh
- Doanh nghiệp xây dựng có hai nghĩa vụ bảo hiểm tai nạn khác nhau cho người lao động: bảo hiểm tai nạn lao động – bệnh nghề nghiệp bắt buộc qua BHXH (áp dụng mọi doanh nghiệp có lao động hợp đồng), và bảo hiểm bắt buộc cho người lao động thi công trên công trường theo pháp luật về bảo hiểm bắt buộc trong xây dựng (áp dụng riêng nhà thầu thi công).
- Theo Nghị định 67/2023/NĐ-CP, mức trách nhiệm bảo hiểm bắt buộc cho người lao động thi công là 100 triệu đồng/người/vụ; quy định này vừa được sửa đổi bởi Nghị định 220/2026/NĐ-CP, có hiệu lực từ 1/7/2026 — doanh nghiệp nên đối chiếu văn bản hợp nhất mới nhất hoặc hỏi trực tiếp nhà bảo hiểm để có số liệu chính xác áp dụng cho hợp đồng của mình.
- Trách nhiệm mua bảo hiểm bắt buộc cho người lao động thi công thuộc về nhà thầu thi công xây dựng, không phải chủ đầu tư (chủ đầu tư chịu trách nhiệm mua bảo hiểm công trình).
- Không mua bảo hiểm bắt buộc, doanh nghiệp đối mặt rủi ro bị xử phạt hành chính và quan trọng hơn là tự gánh toàn bộ chi phí bồi thường nếu xảy ra tai nạn.
- Doanh nghiệp có thể mua thêm bảo hiểm tai nạn cá nhân bổ sung cho công nhân ngoài mức bắt buộc để tăng hạn mức bảo vệ — đây là lựa chọn thương mại, không phải nghĩa vụ pháp lý.
Vì sao doanh nghiệp xây dựng bắt buộc phải mua bảo hiểm tai nạn cho công nhân?
Ngành xây dựng luôn nằm trong nhóm ngành có tỷ lệ tai nạn lao động cao nhất, do đặc thù làm việc trên cao, sử dụng máy móc hạng nặng, thi công ngoài trời trong điều kiện thời tiết bất lợi. Chính vì mức độ rủi ro này, pháp luật Việt Nam quy định các nghĩa vụ bảo hiểm mang tính bắt buộc — không phải để tăng chi phí cho doanh nghiệp, mà để đảm bảo người lao động luôn có nguồn tài chính bồi thường khi không may xảy ra tai nạn, tránh tình trạng doanh nghiệp mất khả năng chi trả hoặc trốn tránh trách nhiệm.
Với chủ doanh nghiệp xây dựng, việc hiểu đúng và đủ các nghĩa vụ bảo hiểm này không chỉ để tuân thủ pháp luật, mà còn là công cụ quản trị rủi ro tài chính thực sự — một vụ tai nạn nghiêm trọng không có bảo hiểm phù hợp có thể khiến doanh nghiệp phải tự gánh khoản bồi thường lớn, ảnh hưởng trực tiếp đến dòng tiền và hoạt động kinh doanh.
Có bao nhiêu loại bảo hiểm liên quan đến tai nạn cho công nhân xây dựng?
Đây là điểm nhiều doanh nghiệp nhầm lẫn nhất: tưởng chỉ cần đóng bảo hiểm xã hội đầy đủ là đã hoàn thành nghĩa vụ, trong khi thực tế có hai loại bảo hiểm tách biệt.
Bảo hiểm tai nạn lao động – bệnh nghề nghiệp bắt buộc qua BHXH
Đây là loại bảo hiểm xã hội bắt buộc, áp dụng cho mọi doanh nghiệp có người lao động làm việc theo hợp đồng lao động từ đủ 1 tháng trở lên, không riêng ngành xây dựng. Căn cứ theo Điều 43 Luật An toàn, vệ sinh lao động và Nghị định 143/2018/NĐ-CP, đối tượng tham gia bao gồm người lao động làm việc theo hợp đồng lao động (không xác định thời hạn hoặc xác định thời hạn từ 1 tháng), cán bộ công chức viên chức, người quản lý doanh nghiệp có hưởng lương, và lao động nước ngoài có giấy phép lao động hợp lệ. Doanh nghiệp đóng khoản này định kỳ vào quỹ BHXH, mức đóng cụ thể theo quy định hiện hành của cơ quan BHXH — nên liên hệ trực tiếp BHXH địa phương để xác nhận mức đóng áp dụng cho doanh nghiệp mình.
Bảo hiểm bắt buộc cho người lao động thi công trên công trường
Đây là loại bảo hiểm thương mại bắt buộc riêng, quy định tại Nghị định 67/2023/NĐ-CP về bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng (vừa được sửa đổi, bổ sung bởi Nghị định 220/2026/NĐ-CP, hiệu lực từ 1/7/2026). Loại bảo hiểm này áp dụng riêng cho người lao động thi công trực tiếp tại công trường xây dựng, do nhà thầu thi công mua từ một công ty bảo hiểm thương mại (không phải BHXH), nhằm bồi thường khi người lao động bị chết, thương tật do tai nạn lao động hoặc bệnh nghề nghiệp phát sinh trong quá trình thi công.
Hai loại bảo hiểm này tồn tại song song, không thay thế cho nhau — doanh nghiệp xây dựng có thể vẫn phải đóng đầy đủ cả hai nghĩa vụ nếu vừa có lao động hợp đồng vừa là nhà thầu thi công.
Ai chịu trách nhiệm mua bảo hiểm — chủ đầu tư hay nhà thầu?
Theo quy định về bảo hiểm bắt buộc trong hoạt động xây dựng, trách nhiệm được phân chia rõ giữa các bên tham gia dự án:
Chủ đầu tư chịu trách nhiệm mua bảo hiểm công trình (bảo vệ tài sản, giá trị công trình trong quá trình xây dựng) đối với các công trình có ảnh hưởng lớn đến an toàn cộng đồng hoặc có tác động môi trường theo quy định. Nhà thầu tư vấn chịu trách nhiệm mua bảo hiểm trách nhiệm nghề nghiệp tư vấn. Riêng bảo hiểm cho người lao động thi công trên công trường và bảo hiểm trách nhiệm dân sự đối với bên thứ ba, trách nhiệm mua thuộc về nhà thầu thi công — tức chính doanh nghiệp trực tiếp sử dụng công nhân tại công trường.
Nói cách khác, nếu doanh nghiệp bạn là nhà thầu thi công (kể cả thầu phụ sử dụng lao động trực tiếp trên công trường), nghĩa vụ mua bảo hiểm tai nạn cho công nhân thuộc trách nhiệm của chính doanh nghiệp, không thể phó thác cho chủ đầu tư dự án.
Bảo hiểm bắt buộc cho người lao động thi công bảo vệ những gì?
Theo quy định tại Nghị định 67/2023/NĐ-CP, phạm vi bảo hiểm bao gồm trách nhiệm dân sự của nhà thầu thi công đối với thiệt hại về người (chết, thương tật, tai nạn lao động, bệnh nghề nghiệp) xảy ra với người lao động trong thời gian thực hiện công việc thi công tại công trường, tính từ thời điểm bắt đầu thi công đến hết thời gian bảo hành công trình, căn cứ theo hợp đồng lao động và hồ sơ ghi nhận thời gian làm việc thực tế của nhà thầu.
Tuy nhiên, hợp đồng bảo hiểm cũng có các trường hợp loại trừ trách nhiệm — tức không được bồi thường — bao gồm: thiệt hại do chiến tranh, bạo loạn, đình công, khủng bố, hạt nhân; thiệt hại đối với người thuộc danh sách cấm vận; thiệt hại liên quan dịch bệnh; thiệt hại do ngừng thi công; thiệt hại liên quan amiăng; tranh chấp không liên quan trực tiếp đến công việc đang thực hiện; người lao động tự gây thương tích cho bản thân; sử dụng ma túy, chất kích thích (trừ thuốc theo chỉ định y tế); và hành vi cố ý vi phạm pháp luật của nhà thầu hoặc người lao động. Doanh nghiệp nên đọc kỹ các điều khoản loại trừ này trong hợp đồng bảo hiểm cụ thể mình ký, vì đây là phần quyết định trực tiếp việc có được bồi thường hay không khi sự cố xảy ra.
Mức trách nhiệm bảo hiểm là bao nhiêu?
Theo Nghị định 67/2023/NĐ-CP (văn bản gốc trước khi sửa đổi), mức trách nhiệm bảo hiểm bắt buộc đối với người lao động thi công trên công trường là 100 triệu đồng/người/vụ, áp dụng cho các trường hợp thương tật từ 81% trở lên hoặc tử vong; các mức thương tật thấp hơn được tính theo tỷ lệ tương ứng, cùng với chi phí y tế điều trị và tiền lương trong thời gian điều trị (tối đa một khoảng thời gian nhất định theo quy định).
Phí bảo hiểm hằng năm dao động theo nhóm ngành nghề có mức độ rủi ro khác nhau, tính theo tỷ lệ phần trăm trên mức trách nhiệm bảo hiểm.
Cần lưu ý: Nghị định 220/2026/NĐ-CP sửa đổi, bổ sung Nghị định 67/2023/NĐ-CP vừa có hiệu lực từ 1/7/2026, trong đó có điều chỉnh về mức phí và mức miễn thường áp dụng. Vì đây là quy định vừa thay đổi gần đây, bài viết không nêu con số mức trách nhiệm/mức phí mới cụ thể để tránh sai lệch — doanh nghiệp nên đối chiếu văn bản hợp nhất chính thức mới nhất hoặc liên hệ trực tiếp công ty bảo hiểm để nhận báo giá và mức trách nhiệm áp dụng chính xác cho công trình của mình.
Không mua bảo hiểm bắt buộc, doanh nghiệp đối mặt rủi ro gì?
Việc không tuân thủ nghĩa vụ mua bảo hiểm bắt buộc trong xây dựng có thể khiến doanh nghiệp đối mặt với xử phạt hành chính theo quy định pháp luật về xử phạt vi phạm hành chính trong lĩnh vực xây dựng và kinh doanh bảo hiểm hiện hành — mức phạt cụ thể áp dụng theo từng thời điểm và loại vi phạm, doanh nghiệp nên tham chiếu văn bản xử phạt hiện hành hoặc tư vấn pháp lý để biết chính xác mức phạt áp dụng cho trường hợp của mình.
Ngoài rủi ro hành chính, hậu quả tài chính thực tế còn lớn hơn nhiều: nếu xảy ra tai nạn nghiêm trọng mà chưa mua bảo hiểm, doanh nghiệp phải tự chi trả toàn bộ chi phí y tế, bồi thường thương tật hoặc tử tuất cho người lao động theo quy định pháp luật lao động — khoản chi phí này thường vượt xa phí bảo hiểm phải đóng hằng năm, chưa kể rủi ro uy tín và tranh chấp pháp lý kéo dài với gia đình người lao động.
Doanh nghiệp có nên mua thêm bảo hiểm tai nạn cá nhân bổ sung cho công nhân không?
Ngoài hai loại bảo hiểm bắt buộc kể trên, một số doanh nghiệp xây dựng lựa chọn mua thêm gói bảo hiểm tai nạn cá nhân (personal accident) thương mại cho công nhân, nhằm nâng hạn mức bồi thường vượt ngưỡng 100 triệu đồng/người/vụ bắt buộc, hoặc mở rộng phạm vi bảo vệ ra ngoài giờ làm việc/công trường (ví dụ tai nạn trên đường đi làm).
Đây hoàn toàn là lựa chọn thương mại tự nguyện, không phải nghĩa vụ pháp lý, và mỗi hãng bảo hiểm có gói quyền lợi, mức phí khác nhau tùy theo hạn mức và phạm vi mở rộng. Nếu doanh nghiệp cân nhắc phương án này, nên so sánh khách quan giữa các gói của nhiều hãng bảo hiểm (Bảo Việt, PVI, PTI, MIC, Liberty…) về hạn mức, phạm vi loại trừ và mức phí, đồng thời liên hệ trực tiếp để được tư vấn và báo giá phù hợp với quy mô nhân sự và đặc thù công trình của doanh nghiệp — bài viết này không khẳng định gói nào tốt hơn gói nào vì điều đó phụ thuộc nhu cầu cụ thể của từng doanh nghiệp. Tìm hiểu thêm về bảo hiểm tai nạn cá nhân là gì và khác gì bảo hiểm sức khỏe, nhân thọ và cách bảo hiểm tai nạn cá nhân chi trả thương tật vĩnh viễn để hiểu rõ hơn về quyền lợi của gói bổ sung này.
Câu hỏi thường gặp
Doanh nghiệp xây dựng có bắt buộc phải mua cả bảo hiểm BHXH tai nạn lao động và bảo hiểm bắt buộc thi công công trường không?
Có. Đây là hai nghĩa vụ độc lập theo hai văn bản pháp luật khác nhau. Bảo hiểm BHXH tai nạn lao động – bệnh nghề nghiệp áp dụng cho mọi doanh nghiệp có lao động hợp đồng, còn bảo hiểm bắt buộc cho người lao động thi công công trường áp dụng riêng cho nhà thầu thi công xây dựng theo pháp luật về bảo hiểm bắt buộc trong xây dựng.
Nhà thầu phụ có phải tự mua bảo hiểm cho công nhân của mình không, hay nhà thầu chính lo hết?
Trách nhiệm mua bảo hiểm bắt buộc cho người lao động thi công thuộc về nhà thầu thi công trực tiếp sử dụng lao động tại công trường. Doanh nghiệp nên xác định rõ vai trò của mình trong hợp đồng thi công và, khi cần, làm rõ bằng văn bản với nhà thầu chính/chủ đầu tư về việc ai chịu trách nhiệm mua bảo hiểm cho từng nhóm lao động, để tránh khoảng trống bảo hiểm.
Mức bồi thường 100 triệu đồng/người/vụ có còn đúng sau khi Nghị định 220/2026/NĐ-CP có hiệu lực không?
Mức 100 triệu đồng/người/vụ là quy định theo Nghị định 67/2023/NĐ-CP gốc. Nghị định 220/2026/NĐ-CP có hiệu lực từ 1/7/2026 đã sửa đổi một số nội dung liên quan đến phí và mức miễn thường trong bảo hiểm xây dựng nói chung. Vì quy định vừa thay đổi, doanh nghiệp nên đối chiếu văn bản hợp nhất chính thức mới nhất hoặc hỏi trực tiếp công ty bảo hiểm để có con số chính xác áp dụng hiện tại.
Bảo hiểm tai nạn cá nhân bổ sung mua thêm có bắt buộc không?
Không. Đây là lựa chọn thương mại tự nguyện để nâng cao mức bảo vệ ngoài phần bắt buộc theo luật, không phải nghĩa vụ pháp lý.
Kết luận
Doanh nghiệp xây dựng cần phân biệt rõ hai nghĩa vụ bảo hiểm tai nạn cho người lao động: bảo hiểm tai nạn lao động – bệnh nghề nghiệp qua BHXH áp dụng chung mọi doanh nghiệp, và bảo hiểm bắt buộc riêng cho người lao động thi công trên công trường theo pháp luật xây dựng, thuộc trách nhiệm của nhà thầu thi công. Vì quy định này vừa được sửa đổi bởi Nghị định 220/2026/NĐ-CP có hiệu lực từ 1/7/2026, doanh nghiệp nên chủ động rà soát lại hợp đồng bảo hiểm hiện có để đảm bảo tuân thủ đúng mức trách nhiệm và mức phí mới nhất. Nếu cần tư vấn cụ thể về gói bảo hiểm bắt buộc hoặc bảo hiểm tai nạn bổ sung phù hợp với quy mô công trình của doanh nghiệp, hãy liên hệ BaoHiemVui để được tư vấn và báo giá chi tiết.
